استكمال مثلث الإصلاح القضائي: الإعلان عن تقديم اقتراح قانون عن استقلال القضاء الماليّ
13/10/2026
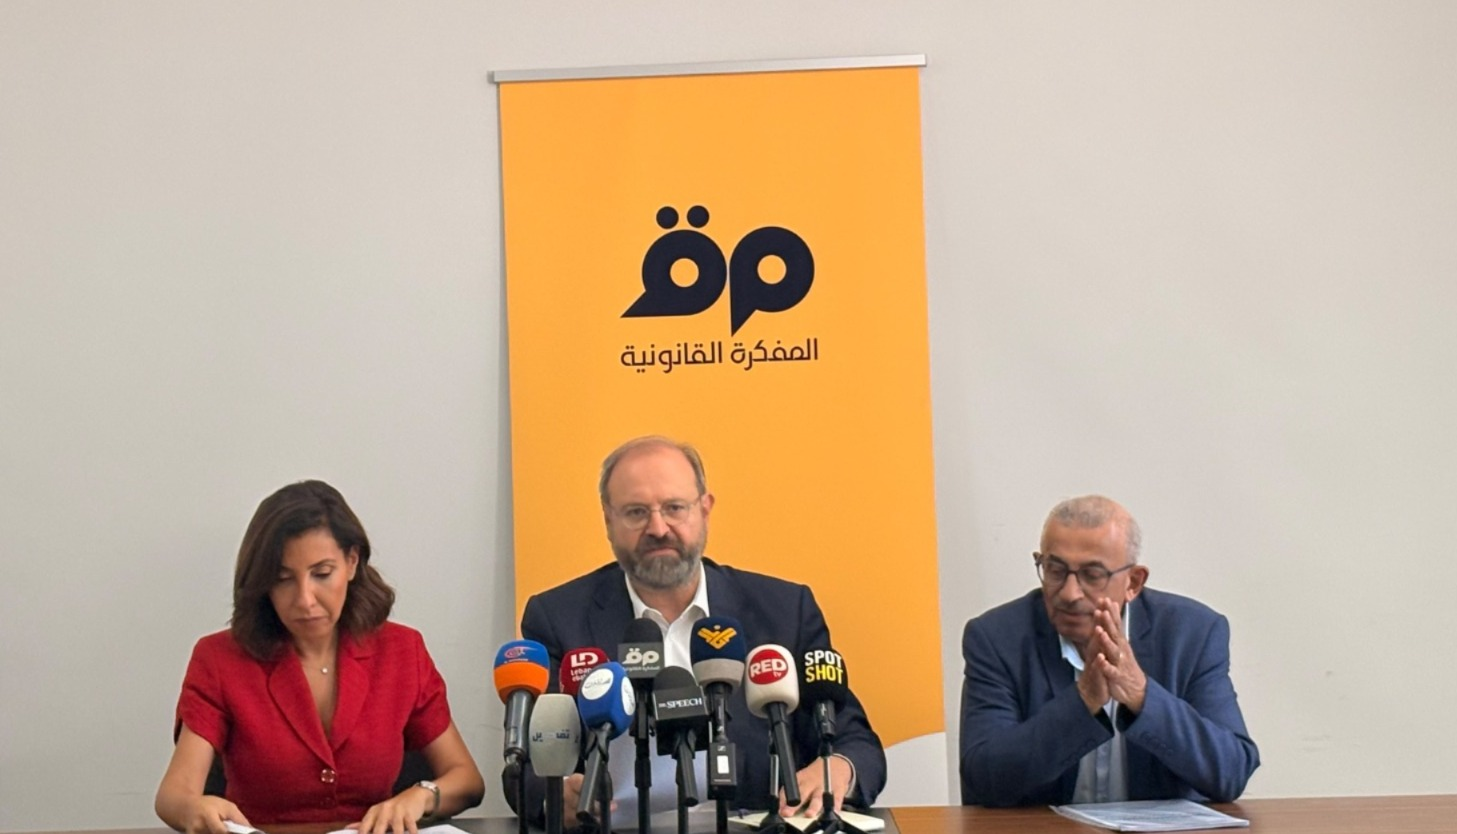
كلمة المفكرة القانونية التي تلاها المحامي نزار صاغية، في المؤتمر الصحافي بعنوان “استقلالية القضاء المالي اقتراح قانون لتعزيز الرقابة على المال العام والمحاسبة” الذي عُقد في مكتبها في بدارو في 13 تشرين الأول.
الإعلان عن توقيع اقتراح القانون عن استقلال القضاء المالي من قبل النائبين أسامة سعد وحليمة القعقور بالتعاون مع المفكرة القانونية والذي سيودع غدًا قلم المجلس النيابي ، في هذا التوقيت بالذات، يكتسي أهمية كبرى. وتأكيدًا على ذلك، اسمحوا لي أن أسجل 3 ملاحظات:
أوّلًا، إنه استكمال لمثلث الإصلاح القضائي
إنّ الاقتراح الحاضر يكمّل مثلّث الإصلاح للهيئات القضائيّة التي تعهّدنا كمفكرة به، والذي استعادَه خطاب القسم وأيضُا البيان الوزاريّ حيث وقع التشديد على التزام الدولة بإصلاح القضاء في فروعه الثلاثة: العدلي والإداري والمالي وفق أعلى المعايير الدولية لاستقلالية القضاء. ويؤمل أن يشقّ الاقتراح مساره في موازاة مشروع قانون تنظيم القضاء العدلي الجديد المرتقب إقراره الخميس المقبل واقتراح قانون تنظيم القضاء الإداري. وهو لشرف أن يوقّع د. أسامة سعد بما يمثله من إخلاص للمجتمع، هذا الاقتراح كما وقّع اقتراحيْ القضاء العدلي والإداري اللذين أعدّتهما المفكرة في 2018 و2021. وهو لشرف أيضًا أن توقعه د.ة القعقور وهي حليفتنا الدائمة في الورش القضائية الثلاث، كما في العديد من الورش القانونية والاجتماعية الأخرى.
ثانيًا، مسعى لضمان استقلالية “ديوان المحاسبة” وفعاليّته
أما من ناحية مضمون الإصلاح المقترح اليوم والمبادئ والمعايير التي بُنيَ عليها، والتي أسهبنا في تبيانها في الأسباب الموجبة المرافقة لاقتراح القانون وقد حصرنا في 28 سببًا تمحورت حول 4 عناوين رئيسية، غابت في معظمها عن مشروع قانون تنظيم ديوان المحاسبة الذي ما يزال عالقًا في المجلس النيابي منذ 2012. وقد حرصنا منذ البدء إلى تبنّي التوجّه الذي ذهبت إليه العديد من الدول في تعديل تسمية ديوان المحاسبة إلى محكمة المحاسبات، تأكيدًا على دورها القضائي في ضبط الحسابات ومحاسبة الموظفين العامين. كما حرصنا على مواءمة الاقتراح مع المبادئ والمعايير الدولية بشأن القضاء المالي في إطار المنظّمة الدولية للأجهزة العليا للرقابة المالية والمحاسبة (الأنتوساي)، والتي ينتمي ديوان المحاسبة إليها، ومنها إعلان ليما حول التوجيهات المُتعلِّقة بالمبادئ الرقابية (1977)، وإعلان مكسيكو بشأن الاستقلالية (2007)، فضلًا عن الوثيقة الأحدث وهي وثيقة “المبدأ 50: مبادئ مُمارسة المهامّ القضائية من طرف الأجهزة العليا للرقابة” (2019). كما سعى الاقتراح إلى مواكبة الإصلاحات الحاصلة في المنطقة العربية، وأهمّها قانون محكمة المحاسبات في تونس (2019).
العنوان الأوّل للإصلاح تطرّق إلى ضمان استقلالية المؤسسة وقضاتها. وهنا اقترحنا التوجّه نفسه الذي اعتمدناه في اقتراحات إصلاح القضاء العدلي والقضاء الإداري وبات موضع توافق واسع، والذي يقوم على إنشاء مجلسٍ يضمّ في غالبيته قضاة منتخبين من بين أقرانهم، وعلى أن يتولّى هذا المجلس بصورة جماعية تنظيم أعمال الديوان والمسارات المهنية للقضاة. كما حرصنا على تضمين الاقتراح سائر ضمانات استقلالية القضاة وفي مقدمتها ضمان عدم نقل القاضي من دون رضاه وتمتع القضاة بإمكانية الطعن في أي قرار يمس باستقلاليّتهم فضلًا عن تمتعهم بحرية التعبير والتجمّع. وبما لا يقلّ أهمية، دعونا إلى تجريد مجلس الوزراء من إمكانية تجاوز قرارات الديوان في مجال الرقابة المسبقة، على أن يكون مجلس شورى الدولة المرجع الوحيد في هذا السياق. كما حرصنا على فك الارتباط بين الديوان ورئاسة مجلس الوزراء فضلًا عن فك الارتباط بينه وبين الإدارة عمومًا من خلال إلغاء أي دور استشاري له سواء كمؤسسة أو كقضاة، حيث ينحصر دورها في مراقبة أعمال الإدارة ومحاسبتها، من دون أي دور في صناعة قراراتها.
العنوان الثاني، تطرّق إلى ضمان شروط المحاكمة العادلة في مجمل أعمال الديوان القضائية. ومنها، ضمان الحق في المثول أمام القاضي الطبيعي وضمان الحياديّة الظاهرة للقاضي وضمان مبدأ الوجاهية وضمان مبدأ العلانية وضمان مبدأ تعليل الأحكام بصورة كافية وتحديد مهل محاكمة لضمان إنجازها في آماد معقولة.
العنوان الثالث، هو إثبات فعالية ديوان المحاسبة، من خلال ضمان وصوله غير المقيّد إلى المعلومات لدى أي إدارة خاضعة لرقابته، وإرساء آليّات متابعة فعّالة لتوصيات القضاء المالي وإنشاء لجنة دائمة لإعداد تقرير سنوي وللبرمجة.
أما العنوان الرابع، فيتّصل بضمان الموارد البشرية اللازمة. وهو يتمثل في وضع آليات ملزمة لمعالجة الشغور الذي يقارب 50% من الجسم القضائي ونسبًا أكبر بالنسبة إلى المُراقِبين ومُدقِّقي الحسابات، مثل تأكيد إلزامية إجراء مباراة سنوية للدخول إلى معهد الدروس القضائية، إلى حَدِّ سَدّ الشغور. ولكن الأهم السعي إلى توضيح وتعزيز أدوار المُراقِبين ومُدقِّقي الحسابات وإعادة الاعتبار إليهم كشركاء كاملين في عمل الديوان.
ثالثًا، وثبة لإصلاح المؤسّسات فوق فجوات الواقع
قد يتهيّأ لأيّ مُراقبٍ جدّي أنّ الحديث عن استقلاليّة القضاء وضمنًا استقلاليّة القضاء الماليّ في ظلّ واقع الحرب والدمار الماديّ كما القانونيّ الذي نعيشه هو انفصال عن الواقع. لكنه في الحقيقة عمل مقاومة، عمل إرادة ضدّ التّطبيع مع انهيار مرافق الدولة وممارسات الفساد، والذي بلغ ذروته في توجّه قانون العفو العامّ إلى إعفاء معظم جرائم الفساد، قبلما يُصحّح المجلس الدستوريّ مساره. فبقدر ما تتّسع ممارسات الفساد في دوائر الحكم ومعها الفوضى، بقدر ما يصبح الإصلاح ضرورة حيوية لوقف النزيف وإنقاذ ما تبقى من موارد المجتمع والدولة. وهذا هو تمامًا ما يهدف إليه مثلّث الإصلاح القضائيّ الذي تحدّثت عنه، أي بناء مؤسّسات قضائيّة قادرة على فرض خطوطٍ حمراء في مواجهة السلطة الحاكمة وحماية الحقوق والحريات. وكل ذلك انطلاقًا من قناعة ونهج قوامه أن اللادولة تكافح بالدولة وأن الإجابة الأقوى على الفساد والفوضى هو التمسّك في بناء مؤسّسات وترسيخ حكم القانون.
ومن أجل بلوغ هذا الهدف، نبقى منفتحين لإرساء التعاون الإيجابي مع مجمل الإرادات الإصلاحيّة داخل الحكم وخارجه، وبشكل خاص داخل المؤسسات القضائية، بهدف تحقيق الإصلاح المنشود. ومن هنا، ندعو مجلس ديوان المحاسبة رئاسة وقضاة إلى التفاعل إيجابًا مع هذا الاقتراح بما يضمن بناء مؤسسة فاعلة في خدمة الأجيال الحاضرة والمستقبلة.
بقي أن آمل لنا وللبنان النجاح في تحقيق مثلث إصلاح مؤسساتنا القضائية. إلى العمل من دون تأخير.